王允 江苏大学中国农业装备产业发展研究院讲师
主要从事农机污染物排放、农机再制造与农机贸易研究;主持省部级项目1项、市厅级项目2项,在国内外期刊发表多篇学术论文。本期主笔,文章基于海关总署 9 个 8 位编码口径梳理 2015—2025 年中国拖拉机贸易。
一、2015—2025年农用拖拉机进出口总量变化
2015—2025年,中国农用拖拉机(本文农用拖拉机不含公路牵引车及其零部件,具体编码见数据说明,下文统一简称拖拉机)贸易呈现“出口扩张、进口收缩”的长期非对称变动:出口额由2015年的21.78亿元增至64.94亿元,进口由2015年的6.34亿元降至3.52亿元,净出口额由15.44亿元增加至61.42亿元。
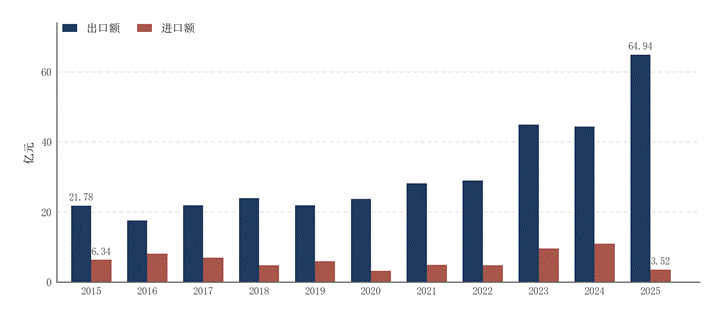
图 1 2015—2025年中国拖拉机进出口额变化情况
注:金额按人民币现价计,出口额与进口额经四舍五入,分项加减与合计可能存在0.01的尾差。
(一)出口变化:三阶段增长趋势
2015—2025年,拖拉机出口贸易额累计增长1.98倍,年均复合增速11.5%,出口目的地由155个增至188个经济体,贸易额增长总体呈现“平台调整—温和扩张—加速跃升”三阶段增长趋势:
1. 平台调整期(2015—2019年)内,中国拖拉机出口总额在17.50亿—23.99亿元区间震荡,2016年(-19.7%,相比上一年降低19.7%,下同)与2019年(-8.8%)出现两次回调,期末出口(21.87亿元)与期初(21.78亿元)几乎持平。这一阶段的出口结构以“轮式拖拉机”(87019011,2015年占出口的75.5%)为主,市场集中于孟加拉国、古巴等主要国家。
2. 温和扩张期(2020—2022年)内,中国拖拉机出口总额由23.67亿元增至28.97亿元,年均增长10.6%;18千—37千瓦马力段拖拉机占据拖拉机出口第一大份额(2020年占30.9%),产品与市场同步开始趋向多元化。
3. 加速跃升期(2023—2025年)内,2023年跳升至44.98亿元(+55.3%),2024年持平(44.39亿元),2025年再上新台阶至64.94亿元(+46.3%)。三年出口增量35.97亿元,占十年出口总增量(43.16亿元)的83.3%,十年增长的绝大部分由这一阶段贡献。
(二)进口变化:两度冲高下的总额下降
2015—2025年中国拖拉机进口总额由6.34亿元降至3.52亿元,累计下降44.5%,年均复合下降5.7%,但下降过程并非线性:2016年曾短暂冲高至8.07亿元(+27.3%),为前5年峰值;2020年回落至3.20亿元低点;2023—2024年则再度冲高至9.53亿元与10.93亿元(达到十年最高值);2025年骤降67.8%至3.52亿元。两度冲高的构成不同:2023—2024年进口额冲高主要集中于130千瓦以上大马力整机拖拉机(编码87019510进口分别达8.71亿元与10.33亿元),显示国内市场对大马力整机存在阶段性集中释放的需求;2025年130千瓦以上大马力整机拖拉机进口骤降至2.65亿元,与其出口同期增长55.1%形成反向变动,也在一定程度上说明国产大马力整机拖拉机对进口整机的替代。
二、2015—2025年农用拖拉机进出口产品结构变化
(一)出口结构:由“单一轮式”转向“分马力段梯队”
2015年出口的拖拉机中,75.5%集中于“轮式拖拉机”(编码87019011),受数据信息限制其马力段信息不可分解,单轴手扶拖拉机占24.2%,履带式仅占0.4%。2017年开始按功率拆分后,拖拉机出口马力段结构演变脉络清晰:
1. 2020年,18千—37千瓦段以7.31亿元(30.9%)居于首位,中小马力拖拉机是出口增长主力,130千瓦以上仅占2.7%。
2. 2025年,18千—37千瓦(24.1%)、37千—75千瓦(22.8%)与75千—130千瓦(21.5%)构成第一梯队,37千—130千瓦合计占比由2020年的33.3%升至44.3%;130千瓦以上从无到8.14亿元(12.5%);单轴手扶占比降至6.7%。
表 1 2015—2025年中国拖拉机出口结构变化情况(亿元)
年份 | 单轴 | 履带式 | ≤18千瓦 | 18千—37千瓦 | 37千—75千瓦 | 75千—130千瓦 | >130千瓦 | 旧编码 | 合计 |
2015 | 5.26 | 0.08 | — | — | — | — | — | 16.43 | 21.78 |
2016 | 4.60 | 0.03 | — | — | — | — | — | 12.87 | 17.50 |
2017 | 5.52 | 0.24 | 2.39 | 6.10 | 5.20 | 2.07 | 0.36 | — | 21.88 |
2018 | 5.10 | 0.15 | 3.33 | 5.94 | 4.85 | 4.27 | 0.35 | — | 23.99 |
2019 | 4.40 | 0.08 | 3.12 | 6.78 | 3.64 | 3.48 | 0.36 | — | 21.87 |
2020 | 4.49 | 0.22 | 3.11 | 7.31 | 4.41 | 3.48 | 0.65 | — | 23.67 |
2021 | 4.47 | 0.24 | 3.36 | 9.28 | 6.12 | 4.13 | 0.55 | — | 28.16 |
2022 | 4.42 | 0.46 | 1.83 | 5.73 | 6.89 | 6.83 | 2.81 | — | 28.97 |
2023 | 4.34 | 0.37 | 3.14 | 7.08 | 11.26 | 12.56 | 6.22 | — | 44.98 |
2024 | 4.14 | 1.03 | 2.75 | 9.61 | 11.08 | 10.53 | 5.25 | — | 44.39 |
2025 | 4.34 | 4.62 | 3.38 | 15.67 | 14.82 | 13.97 | 8.14 | — | 64.94 |
注:各商品编码依次为单轴87011000、履带式87013000、≤18千瓦87019110、18千—37千瓦87019210、37千—75千瓦87019310、75千—130千瓦87019410、>130千瓦87019510、编码87019011/87019019。其中87019011、87019019为HS2012项下旧编码,仅2015—2016年有效;2017年起按马力段拆分为87019110—87019590,本表仅含农用轮式拖拉机87019110—87019510,非农用牵引车编码一律剔除。“—”表示该年无此编码或无出口实绩。
十年间拖拉机出口结构完成“单一轮式→中小马力→中大马力梯队”的两次变化,中大马力拖拉机整机逐渐成为第一大出口板块,大马力整机从无到有,传统手扶拖拉机占比由四分之一降至不足一成。
(二)出口增量的阶段推力:由中大马力单一驱动转向多元并举
两轮拖拉机出口贸易额跃升的增量来源明显不同。2023年16.01亿元的增量中,37千—75千瓦、75千—130千瓦与130千瓦以上三个马力段合计贡献13.51亿元、占84.4%,第一轮跃升由中大马力整机单一驱动;2025年20.55亿元的增量来源更为多元:18千—37千瓦贡献6.05亿元(占29.5%),履带式贡献3.59亿元(17.5%),两者合计46.9%,而130千瓦以上仅增加2.89亿元。增量主引擎由“中大马力”转向“中小马力+履带式”,与国际市场重心由存量替换需求向新兴经济体增量需求的迁移互为表里。
履带式拖拉机(87013000)是本轮增量中最突出的结构变化项:出口贸易额由2024年的1.03亿元升至4.62亿元,增长348.9%,超过此前十年出口的总和(2015—2024年累计2.90亿元),占比由2015年的0.4%升至7.1%。这一增量高度集中于单一市场——2025年对印度尼西亚的履带式拖拉机出口达3.45亿元,占该类商品出口的74.7%、占其增量的96.1%。可见2025年“多元并举”的增量结构仍带有明显的单点依赖特征,品类结构的重塑与单一市场放量的波动风险并存。
(三)进口结构:由“整机为主”转向“欧系大马力集中”
2015年进口6.34亿元中,“轮式拖拉机”整机占5.70亿元(89.9%)、履带式占0.64亿元(10.1%),进口以传统轮式整机为主。2017年编码拆分后进口迅速向大马力集中:2020年130千瓦以上占70.6%,2025年占75.3%(2.65亿元),履带式占23.9%(0.84亿元),中小马力段进口已基本可以忽略。
进口来源同步发生“美国→欧洲”的迁移:2015年美国以3.01亿元占47.5%居首,欧盟合计占33.8%;2020年法国(41.8%)、意大利(20.4%)取而代之,欧盟占比升至71.0%;2025年德国以1.30亿元(37.1%)重回第一,欧盟占71.3%,美国回升至27.8%,前四大来源合计占98.9%。十年间进口在总量收缩的同时,进一步向欧洲高端供给集中。
表 2 2015—2025年中国拖拉机进口前十大来源地变化(亿元,括号内为占比%)
排名 | 2015年 | 金额(占比) | 2020年 | 金额(占比) | 2025年 | 金额(占比) |
1 | 美国 | 3.01(47.5) | 法国 | 1.34(41.8) | 德国 | 1.30(37.1) |
2 | 德国 | 0.89(14.1) | 意大利 | 0.65(20.4) | 美国 | 0.98(27.8) |
3 | 法国 | 0.74(11.7) | 英国 | 0.49(15.2) | 法国 | 0.81(23.0) |
4 | 英国 | 0.60(9.5) | 美国 | 0.42(13.1) | 意大利 | 0.39(11.0) |
5 | 意大利 | 0.41(6.5) | 德国 | 0.27(8.3) | 俄罗斯 | 0.01(0.3) |
6 | 墨西哥 | 0.18(2.8) | 芬兰 | 0.02(0.5) | 印度 | 0.01(0.3) |
7 | 加拿大 | 0.14(2.3) | 印度 | 0.01(0.2) | 奥地利 | 0.01(0.2) |
8 | 日本 | 0.14(2.2) | 泰国 | 0.00(0.1) | 泰国 | 0.01(0.2) |
9 | 芬兰 | 0.05(0.9) | 韩国 | 0.00(0.1) | 白俄罗斯 | 0.00(0.1) |
10 | 俄罗斯 | 0.05(0.9) | 墨西哥 | 0.00(0.1) | 中国 | 0.00(0.0) |
三、2015—2025年中国农用拖拉机国际市场格局变化
(一)区域格局:东盟、俄罗斯与新兴经济体地位上升
十年间中国拖拉机出口的区域重心持续向新兴农业经济体集中。东盟出口由3.42亿元增至10.67亿元(3.1倍),占比由15.7%回升至16.4%;俄罗斯由0.56亿元增至4.82亿元(8.6倍),占比由2.6%升至7.4%;欧盟由1.48亿元增至5.09亿元(3.4倍)。印度是唯一持续萎缩的主要区域,出口由0.53亿元降至0.04亿元(2.4%→0.1%);美国市场始终不足0.6%,2025年仅0.09亿元。“其他国家和地区”合计由14.85亿元增至42.68亿元,占65.7%,长尾市场始终是拖拉机出口的基本盘。
值得注意的是,受俄乌冲突影响,俄罗斯市场呈“单年冲高、连续回落”形态:2023年对俄出口13.68亿元、占当年拖拉机出口的30.4%,2024—2025年连续回落至4.82亿元,两年收缩64.8%。
表 3 2015—2025年中国拖拉机出口区域分布变化
区域 | 2015年 | 占比 | 2020年 | 占比 | 2025年 | 占比 |
东盟 | 3.42 | 15.7% | 2.70 | 11.4% | 10.67 | 16.4% |
欧盟 | 1.48 | 6.8% | 2.37 | 10.0% | 5.09 | 7.8% |
俄罗斯 | 0.56 | 2.6% | 1.59 | 6.7% | 4.82 | 7.4% |
RCEP其他成员 | 0.83 | 3.8% | 0.62 | 2.6% | 1.56 | 2.4% |
印度 | 0.53 | 2.4% | 0.22 | 0.9% | 0.04 | 0.1% |
美国 | 0.11 | 0.5% | 0.03 | 0.1% | 0.09 | 0.1% |
其他国家和地区 | 14.85 | 68.2% | 16.12 | 68.1% | 42.68 | 65.7% |
合计 | 21.78 | 100.0% | 23.67 | 100.0% | 64.94 | 100.0% |
(二)主要出口目的地:前十伙伴更替过半
在2015年中国前十大拖拉机出口目的地国家中,孟加拉国(15.3%)与古巴(13.5%)两国合计占28.8%,缅甸、蒙古、埃塞俄比亚等居前。2025年前十大目的地国家中,阿根廷、巴西、哈萨克斯坦、乌兹别克斯坦、波兰、塞尔维亚为“新面孔”国家,2015年的十个席位中仅乌克兰、俄罗斯、印度尼西亚、孟加拉国四席留存。古巴出口由2.94亿元降至0.04亿元,孟加拉国占比由15.3%降至3.2%;印度尼西亚由0.65亿元增至6.53亿元(2020年一度仅0.35亿元),跃居第一大目的地;乌克兰曾在2020年以20.2%的占比独大,2025年回落至9.1%。十年间单一市场独大的格局被反复打破,2025年首次形成前十份额均不足11%的多极分散形态。
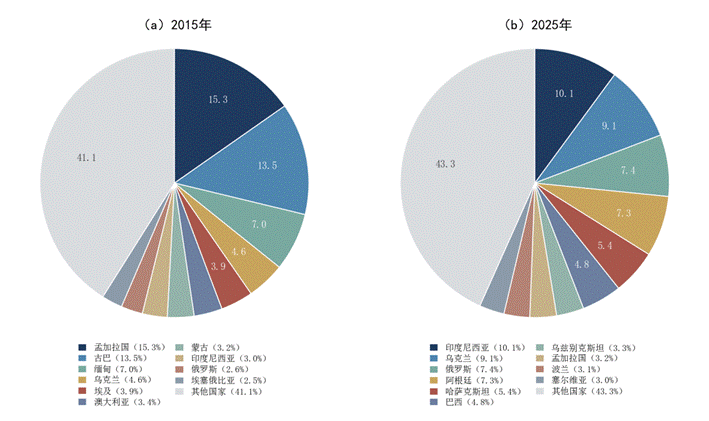
图 2 2015年与2025年中国拖拉机出口市场结构
注:占比按当年拖拉机出口总额计算;“其他国家和地区”为前十位目的地以外的全部经济体合计,2015年占41.1%、2025年占43.3%;由于伙伴更替两图同一颜色不代表同一贸易伙伴。
(三)需求结构:“一伙伴一结构”的差异化格局
2025年前五大目的地的马力段需求差异显著:印度尼西亚以履带式(3.45亿元)与18—37千瓦(2.74亿元)为主;乌克兰集中于18—37千瓦(2.61亿元)与75—130千瓦(1.69亿元),并对≤18千瓦段有1.06亿元的独特需求;俄罗斯以130千瓦以上为绝对主体(2.61亿元、占对其出口的54.1%);阿根廷与哈萨克斯坦则以75—130千瓦为主。不同伙伴对应完全不同的马力段组合,与各区域的农艺条件、地块规模与购买力结构相匹配,中国拖拉机出口已形成“一伙伴一结构”的差异化供给格局。
表 4 2025年前五大出口目的地的马力段构成(亿元)
贸易伙伴 | ≤18千瓦 | 18—37千瓦 | 37—75千瓦 | 75—130千瓦 | >130千瓦 | 单轴 | 履带式 | 合计 |
印度尼西亚 | 0.04 | 2.74 | 0.09 | 0.14 | 0.03 | 0.04 | 3.45 | 6.53 |
乌克兰 | 1.06 | 2.61 | 0.22 | 1.69 | 0.23 | 0.08 | 0.00 | 5.90 |
俄罗斯 | 0.50 | 0.44 | 0.45 | 0.72 | 2.61 | 0.03 | 0.07 | 4.82 |
阿根廷 | 0.00 | 0.77 | 1.29 | 1.81 | 0.83 | 0.02 | 0.00 | 4.73 |
哈萨克斯坦 | 0.01 | 0.19 | 0.72 | 1.59 | 1.03 | 0.01 | 0.00 | 3.54 |
四、2015—2025年中国农用拖拉机贸易国内省际分布变化
(一)出口省份:由“四省分立”到“鲁苏双核”
2015年拖拉机出口呈“四省分立”格局:山东(24.8%)、江苏(23.9%)、河南(17.4%)、浙江(17.2%),前四省合计83.3%,鲁苏两省几乎并驾齐驱。2020年山东以43.0%的占比率先拉开差距。2025年形成“鲁苏双核”:山东30.81亿元(47.4%)、江苏13.65亿元(21.0%),两省合计占68.4%。与此同时,河南占比由17.4%降至6.7%,浙江由17.2%降至4.4%(出口额由3.75亿元降至2.86亿元,为前十中唯一绝对下降的省份);安徽由0.52亿元增至4.90亿元、升至第三,新疆2025年增长274.0%至1.78亿元。十年间山东出口增至5.7倍、江苏增至2.6倍,产能向鲁苏聚集的态势贯穿始终。
表 5 2015—2025年中国拖拉机出口前十大省份变化(亿元,括号内为占比%)
排名 | 2015年 | 金额(占比) | 2020年 | 金额(占比) | 2025年 | 金额(占比) |
1 | 山东 | 5.39(24.8) | 山东 | 10.18(43.0) | 山东 | 30.81(47.4) |
2 | 江苏 | 5.19(23.9) | 江苏 | 3.65(15.4) | 江苏 | 13.65(21.0) |
3 | 河南 | 3.80(17.4) | 浙江 | 3.05(12.9) | 安徽 | 4.90(7.5) |
4 | 浙江 | 3.75(17.2) | 河南 | 2.20(9.3) | 河南 | 4.36(6.7) |
5 | 北京 | 0.69(3.2) | 天津 | 1.90(8.0) | 浙江 | 2.86(4.4) |
6 | 天津 | 0.56(2.6) | 北京 | 0.51(2.2) | 新疆 | 1.78(2.7) |
7 | 安徽 | 0.52(2.4) | 安徽 | 0.41(1.7) | 北京 | 1.14(1.8) |
8 | 云南 | 0.43(2.0) | 辽宁 | 0.40(1.7) | 广东 | 1.13(1.7) |
9 | 河北 | 0.34(1.6) | 河北 | 0.34(1.4) | 河北 | 0.70(1.1) |
10 | 黑龙江 | 0.25(1.1) | 湖南 | 0.22(0.9) | 福建 | 0.67(1.0) |
注:省级归属按海关总署“收发货人注册地”字段统计,表内使用省份简称。
(二)进口省际:由“单省集中”转向“口岸主导”
2015年进口高度集中于黑龙江一省(3.68亿元、58.1%)。2025年转为口岸主导:天津1.53亿元(43.5%)、山东0.59亿元(16.7%)、辽宁0.43亿元(12.2%)、北京0.40亿元(11.5%)、江苏0.28亿元(7.9%),前五位合计占91.8%,其中天津、辽宁、北京三个口岸省市合计占67.2%;黑龙江降至0.08亿元(-95.0%)。进口省际格局由“用户所在地集中采购”转向“口岸分拨”,与进口总量收缩、订单碎片化的趋势一致。
五、主要结论
1. 过去十年中国拖拉机出口贸易总量完成三阶段扩张趋势。出口十年增长1.98倍(年均11.5%),83.3%的十年增量来自2023—2025年;进口累计收缩44.5%;净出口额由15.44亿元扩大至61.42亿元,2025年净出口额约相当于前八年净出口总和的43.0%,贸易格局完成一次性跃迁。
2. 过去十年中国拖拉机出口结构完成两次调整,出口增量出现由单一驱动转向多元并举的趋势。出口结构由“单一轮式(75.5%)+手扶”演化为37千—130千瓦中大马力梯队(44.3%)为主、130千瓦以上从无到12.5%的格局;>130千瓦马力段“进口-74.4%、出口+55.1%”的反向变动,表明国产大马力拖拉机已开始在本土市场替代进口整机。2025年20.55亿元出口增量中,18千—37千瓦与履带式合计贡献46.9%,增量主引擎由中大马力单一驱动转为中小马力与履带式多元并举;但履带式增量的96.1%集中于印度尼西亚单一市场,多元并举格局的持续性仍待观察。
3. 过去十年中国拖拉机国际市场格局更替,出口重心逐渐转向新兴经济体,进口来源则长期依赖欧美。前十大出口目的地六国更替,新增席位全部为南美、中亚、中东欧新兴农业经济体;孟加拉国、古巴等传统市场占比大幅回落,印度市场十年持续萎缩,美国占比逐渐趋零;前十位以外经济体合计占比由41.1%升至43.3%,长尾市场始终是出口基本盘。“出口分散、进口集中”的镜像格局贯穿十年。
4. 国内出口省份逐渐集中,鲁苏双核占出口的68.4%,河南、浙江占比大幅回落,国内产能布局对出口格局的决定作用显著增强。
附:数据说明
1. 数据来源:中国海关总署“统计数据在线查询平台”,月度数据,数据截至2026年9月;统计年度为2015—2025年历年1—12月。
2. 商品范围:拖拉机共9个8位编码——87011000单轴拖拉机、87013000履带式牵引车拖拉机、87019011轮式拖拉机与87019019其他拖拉机(旧码,仅2015—2016年有效)、87019110—87019510分马力段轮式拖拉机(2017年起有效)。
3. 编码衔接:HS2012项下87019011、87019019于2017年起拆分为87019110—87019590,其中87019190—87019590为非农用牵引车,按长期固定口径一律剔除,不在本报告统计范围内。
4. 贸易方式:仅含一般贸易(贸易方式代码10)。
5. 计价单位:人民币现价,未作价格平减。
6. 省级归属:按海关总署“收发货人注册地”字段统计。
7. 尾差说明:表内金额与比率均经四舍五入,分项加总与合计、差额之间可能存在±0.01的尾差。



